Planificación de capital
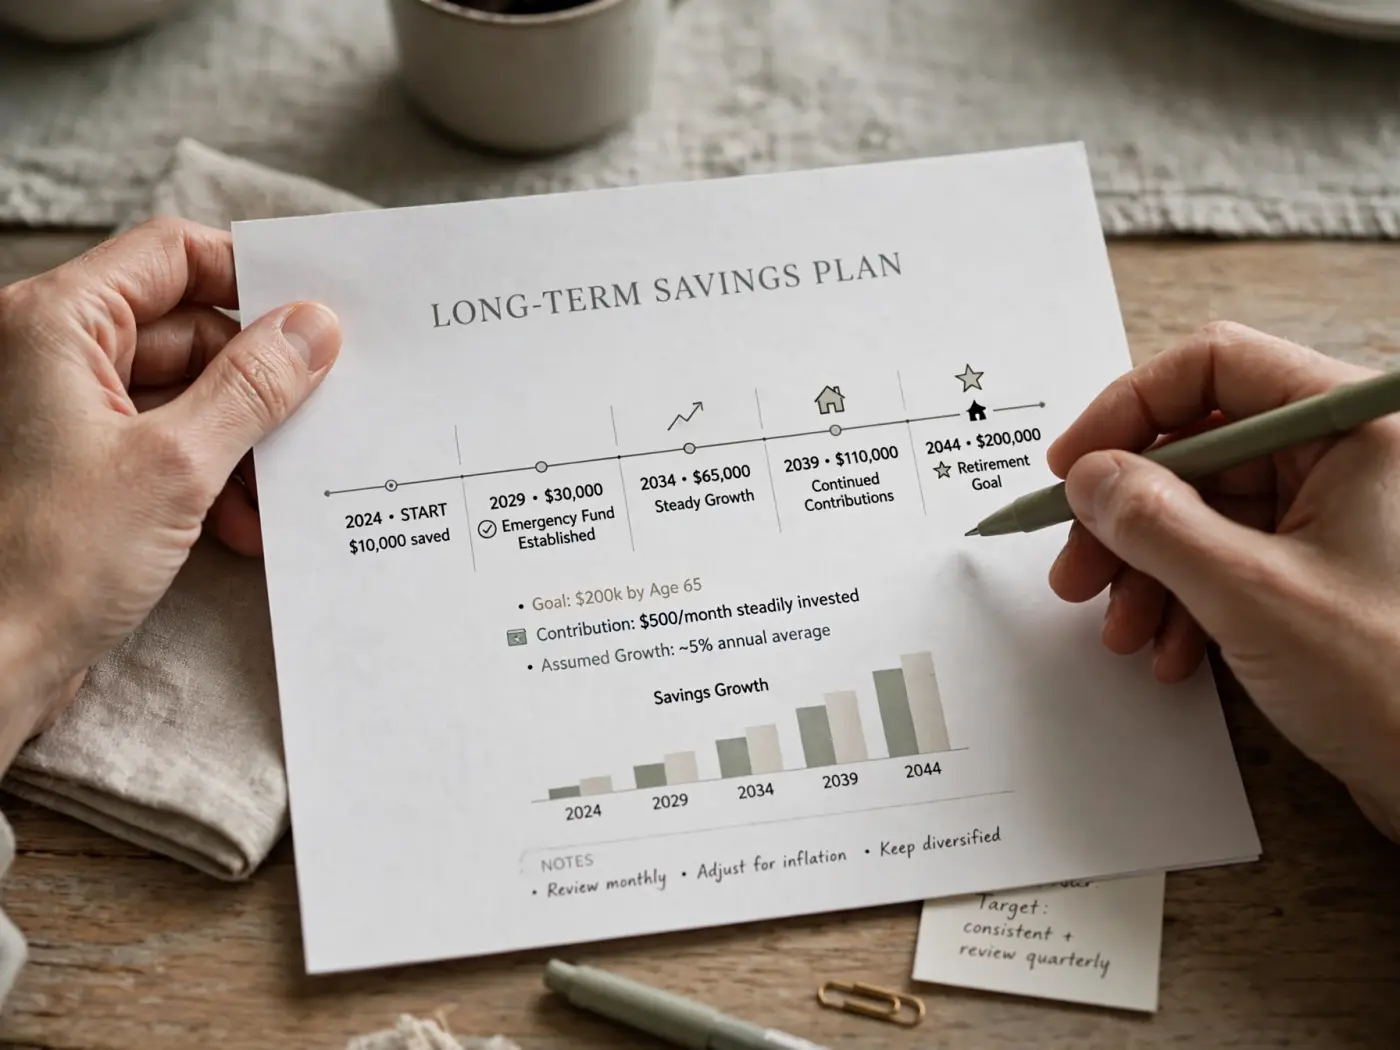
La planificación de capital consiste en definir objetivos financieros concretos, establecer plazos para alcanzarlos y diseñar un camino coherente con los recursos disponibles y el nivel de riesgo que cada persona está dispuesta a asumir. No se trata de predecir el futuro, sino de organizar el presente para mejorar las probabilidades de alcanzar las metas propuestas.
En Ancla Capital, este servicio se aborda desde una perspectiva informativa e independiente. Se acompaña al consultante en el proceso de reflexión y organización, sin administrar fondos ni ejecutar operaciones.
Objetivos a corto, mediano y largo plazo
El primer paso de toda planificación es identificar y clasificar los objetivos según su horizonte temporal:
- Corto plazo (hasta 1 año): pueden incluir la formación de un fondo de emergencia, la cancelación de una deuda de tarjeta de crédito, la compra de un electrodoméstico o la acumulación de un monto para un viaje. Son objetivos que requieren liquidez y baja exposición a riesgos.
- Mediano plazo (1 a 5 años): ejemplos frecuentes son la acumulación para el anticipo de una vivienda, el cambio de vehículo, la financiación de estudios o la constitución de un capital de trabajo para un emprendimiento. Permiten mayor planificación y, eventualmente, considerar opciones con algo más de rendimiento potencial, aunque también con mayor riesgo.
- Largo plazo (más de 5 años): suelen vincularse con el retiro, la independencia financiera o proyectos de gran envergadura. El horizonte extenso permite tolerar mayor variabilidad en el camino, pero exige revisiones periódicas del plan.
Es fundamental que los objetivos sean específicos y medibles. "Ahorrar más" es una intención; "acumular el equivalente a seis meses de gastos esenciales en los próximos doce meses" es un objetivo planificable.
Horizonte temporal y su importancia
El horizonte temporal —es decir, el plazo disponible para alcanzar un objetivo— es una de las variables más relevantes en la planificación financiera. Determina, entre otras cosas:
- El nivel de liquidez que se necesita mantener.
- La tolerancia a fluctuaciones de valor en el camino.
- La frecuencia con la que conviene revisar y ajustar el plan.
En general, cuanto más corto es el plazo, mayor es la necesidad de preservar el capital y mantenerlo accesible. A medida que el horizonte se extiende, puede considerarse una mayor diversificación, aunque siempre dentro de los límites que cada persona considere aceptables.
Liquidez y riesgo
Liquidez y riesgo son dos conceptos centrales que suelen estar en tensión:
- Liquidez: se refiere a la facilidad y rapidez con la que un activo puede convertirse en dinero disponible sin pérdida significativa de valor. El dinero en una caja de ahorro es altamente líquido; un inmueble, no.
- Riesgo: en términos financieros, es la posibilidad de que el resultado real difiera del esperado. Esto incluye el riesgo de perder parte del capital, el riesgo de que la inflación erosione el poder adquisitivo, el riesgo de no poder acceder al dinero cuando se lo necesita, entre otros.
No existe una opción financiera que ofrezca simultáneamente máxima liquidez, mínimo riesgo y alto rendimiento. Comprender esta relación es esencial para tomar decisiones coherentes con los objetivos y los plazos definidos.
El concepto de diversificación
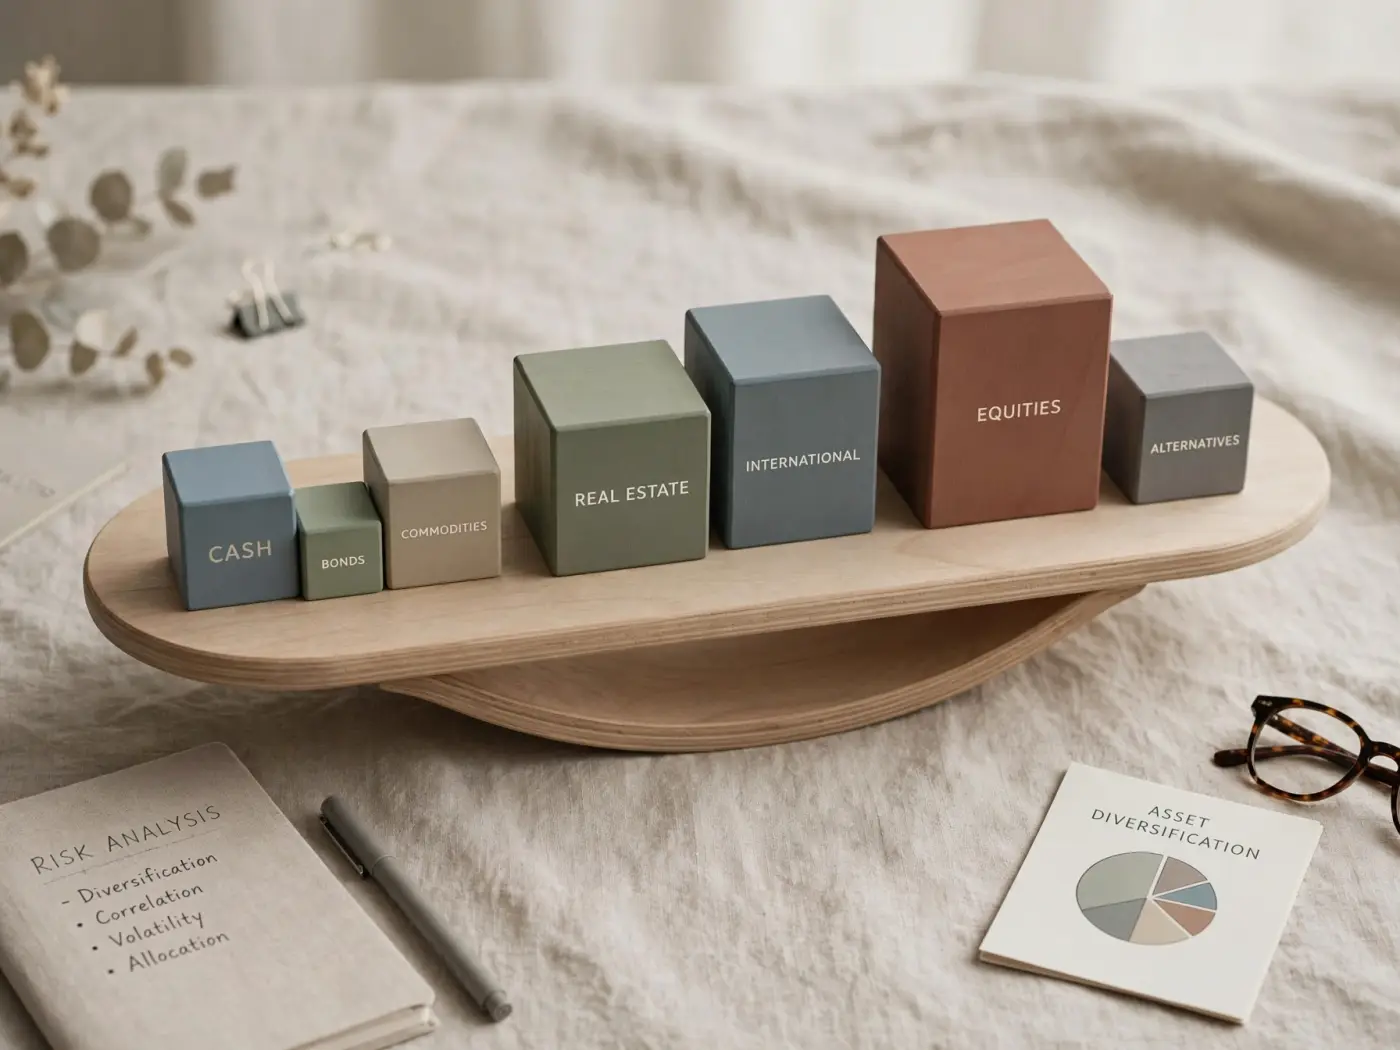
Diversificar significa distribuir los recursos entre distintos tipos de activos, plazos o instrumentos, de modo que el resultado total no dependa exclusivamente del comportamiento de uno solo de ellos. Es un principio ampliamente aceptado en la gestión financiera, aunque no elimina el riesgo por completo.
En el contexto argentino, la diversificación puede involucrar consideraciones adicionales, como la exposición a distintas monedas, la distribución entre instrumentos de renta fija y variable, o la combinación de opciones con diferentes niveles de liquidez. Estos conceptos se explican y contextualizan durante la consultoría, sin que ello implique una recomendación de productos específicos.
Revisión y ajuste del plan
Un plan financiero no es un documento estático. Las circunstancias personales cambian —un nuevo empleo, un hijo, una mudanza— y el contexto económico también se modifica. Por eso, es recomendable revisar el plan con periodicidad, al menos una vez al año o ante cualquier cambio significativo.
Durante la revisión se evalúa:
- Si los objetivos originales siguen siendo relevantes y realistas.
- Si la capacidad de ahorro se ha modificado.
- Si las condiciones económicas generales (inflación, tasas, tipo de cambio) requieren ajustes en la estrategia.
- Si se han cumplido metas intermedias que permitan redefinir prioridades.
Límites del servicio
- La planificación de capital que ofrece Ancla Capital es un servicio de consultoría informativa. No se administran carteras de inversión, no se ejecutan órdenes de compra o venta y no se custodian fondos ni activos del consultante.
- No se realizan promesas de resultados ni proyecciones aseguradas. Todo plan está sujeto a variables que no pueden controlarse.
- Las decisiones financieras que el consultante tome a partir de la planificación son de su exclusiva responsabilidad.
- Cualquier actividad que requiera autorización regulatoria queda sujeta a las licencias y normativas aplicables.
Servicios relacionados
- Análisis financiero: diagnóstico de la situación económica actual como base para la planificación.
- Gestión de finanzas personales: organización del presupuesto y capacidad de ahorro.
- Análisis de mercados: comprensión de indicadores económicos que inciden en la planificación.
Para consultar sobre planificación de capital, puede escribirnos a través de la página de contacto.